lunes, 9 de mayo de 2011

Lista negra: Daimler AG

En toda empresa se cometen errores, pero las empresas, como las personas, deberían aprender de ellos para no volverlos a cometer. En este caso me voy a centrar en la pésima gestión de Daimler AG.

El caso me vino a la mente ya que recientemente están haciendo una oferta junto con Rolls-Royce para comprar Tognum AG. Sucede que Tognum AG no es más que MTU Friedrichshafen GmbH o lo que en su época era la división de "motores diesel fuera de las carreteras" de la misma Daimler. Estos motores son principalmente los motores Diesel que usan los barcos pequeños y medianos, motores para plantas eléctricas, etc.
Pero para entender el caso es bueno que retrocedamos unos años en el tiempo: en su momento, lo que en el año 2006 se llamaba DaimerChrysler decidió que MTU Friedrichshafen formaba parte de sus activos "no estratégicos" (lo que en cristiano significa que le estaba generando pérdidas), por lo que decidió vender la división a la empresa de capital riesgo EQT.
Normalmente, las empresas de capital riesgo al adquirir este tipo de activos lo toman con pérdidas, las limpian para que la empresa vuelva a generar ganancias (es decir, hacen el trabajo sucio que la empresa que se las vendió no quiere hacer), y luego las sacan a bolsa con una plusvalía. Bueno, siguiendo con el cuento, DaimlerChrysler vende MTU off-road diesel engines a EQT en el año 2006 por un precio no publicado, pero que se estima en un millardo de Euros. La noticia es que, ahora, la misma Daimler AG junto con Rolls ofrecen 3,2 millardos de Euros por la misma empresa que vendío unos años antes. La oferta es insuficiente a los ojos de Tognum y no es de extrañar que suban la oferta.

El desastre de Chrysler: En lo que se podría calificar como una de las mayores destrucciones de valor de la historia, lo que en 1998 se llamaba Daimler-Benz se gasta 37 millardos de dólares para comprar a la americana Chrysler con el ambicioso plan de convertirse en el primer productor de coches/carros del mundo. Un sin fin de choques culturales, problemas organizacionales, problemas operativos, mala gestión, y un muy largo etc,  llevó a Daimler a venderle la división Chrysler a Cerberus Capital por 7,4 millardos nueve años más tarde. Para que nos imaginemos la destrucción de valor que esto significa, usando la inflación como coste de oportunidad, esto se traduce en perder 167,5 dólares cada segundo durante nueve años.

MTU Aero Engines: Lo que hoy en día se conoce como MTU Aero Engines también era parte de DaimlerChrysler. En el 2003, Daimler vende MTU Aero Engines a KKR por 1,45 millardos de Euros. En esta operación se repite la historia, una división que genera pérdidas se vende a una empresa de capital riesgo con un buen descuento y que ella se encargue de hacerla rentable de nuevo. Volvemos a ver en este ejemplo la inoperancia de Daimler AG en hacer rentable un buen negocio.
En la actualidad, MTU cotiza en bolsa con una valoración de 2,65 millardos de Euros.

Lo realmente destacable, es que tanto la división de motores off-road MTU, como la de turbinas MTU Aero Engines, son negocios realmente potentes. Ambos negocios se encuentran en industrias consolidadas, con fuertes barreras de entrada, que ofrecen atractivos retornos a las pocas empresas que se encuentran en la industria. Es decir, si Daimler AG era incapaz de hacer dinero con ambas MTU's, pues eso dice mucho de la inoperancia de su directiva para gestionar sus negocios de una manera rentable, competitiva, innovadora y que genere valor a sus accionistas.

No quiero decir que Daimler sea una empresa mala. En lo que es el corazón de su negocio sin duda es una empresa que no hace las cosas mal (o no del todo mal). Pero el problema con estas empresas gigantes es que las pequeñas piezas de la compañía les parece irrelevante a sus directivas: las pequeñas divisiones, los pequeños proveedores, los pequeños accionistas. Esto se nota en su gestión del capital y en su política de retribución al accionista. En los últimos 10 años han pagado dividendos únicamente 2 veces, y ya hemos visto cómo gestionan a sus divisiones "no estratégicas".

Por estas razones, Daimler AG está en mi lista negra....


Publicado simultáneamente en mis blogs de Rankia y de Blogger Share/Bookmark

sábado, 23 de abril de 2011

Hay que protegerse (¿pero de quién?)

Ahora lo que está de moda es una nueva corriente de proteccionismo en el mundo y en especial en Europa. Siendo consistente con mi modo de ver las cosas, el proteger a las empresas me parece carente de toda lógica y sentido. Es cierto que puedo encontrar excepciones, pero considero que son muy contadas (una de ellas la industria de defensa por ejemplo).
Veamos los antecedentes que tenemos en Europa: España bloqueó la entrada de E.On en Endesa, cambiando las reglas de juego a mitad del partido. ¿Alguien me puede explicar el razonamiento detrás de este bloqueo? Aparte de intereses políticos, parcelas de poder, y apestoso tufillo a pagos de favores, no veo ninguna lógica para que el gobierno de España imponga sus deseos sobre la voluntad de los accionistas de Endesa de VENDER SU EMPRESA a quién les de la gana. Y no es que se la iban vender a China (que me parecería bien, si pagan lo que vale), lo que podría generar el temor por los puestos de trabajos Españoles (asumiendo que los Chinos en un arranque de estupidez (que están bien lejos de serlo) sustituyan a toda la plantilla por Chinos), es que la venta es a una compañía electrica "Alemana", entre comillas, ya que accionistas alemanes de la empresa E-On son sólo el 36% del accionariado. Pero suponiendo que lo fuera al 100%, Alemania es un país que es parte de la Unión Europea y al que cualquier españolito puede ir a pedir trabajo sin ninguna traba (de hecho, como todos saben, últimamente están buscando españolitos).

La última la ha hecho Italia, que para proteger a Parmalat de las depredadoras fauces de una compañía Francesa, está cambiando leyes para frenar cualquier intento de hacerce con la quebrada y reflotada láctea de Parma.

Y la pregunta es: ¿esto es la unión Europea?, ¿esta es la libre circulación de capitales?. Todavía podría entender (sin compartir) un proteccionismo ante empresas no Europeas, pero bloquear que una empresa de cualquier país de la unión compre a otra empresa de la misma "unión" es un contrasentido que sólo ocurre en Europa. Es como si en los Estados Unidos, por poner una compra reciente y medíatica, se bloqueara a Berkshire de comprar a Lubrizol porque una está en Nebraska y la otra en Ohio.

Cierto, los gobiernos Europeos hablan de "industrias estratégicas", y no digo que no haya, pero es que el término es tan ambiguo que estirado un poco todo es "estratégico". Y si seguimos por allí, cada casa debería tener su parcela para su "plantación estratégica" de sus víveres. Vamos, estupideces que esperan que la gente se trague como si nada, ocultando sus verdaderos motivos. Y si ese proteccionismo lo aplicamos entre países que forman parte de un acuerdo de integración, pues que cada uno saque sus conclusiones.

Está claro que necesitamos protección, los accionistas necesitamos protección de los políticos, que se empeñan en usar nuestras empresas para sus intereses, cazando un puñado de votos de forma populista en detrimento de los accionistas de la empresa, de sus clientes, y de valores mucho más trascendentes como lo son los valores sobre los que se fundamenta la Unión Europea.
Share/Bookmark

martes, 25 de enero de 2011

Lecciones de inversión, dadas por Keynes...

Keynes, aunque fue economista, también fue un exitoso inversor (sinceramente, los economistas que conozco no son muy buenos invirtiendo). Para todos aquellos que tienen prejuicios o tildan a Keynes de "sociata", les recomiendo ampliamente su lectura, verán que nada más lejos de la realidad.Pero este post no es para defender el "Keynesianismo" ni mucho menos, es para recomendar la lectura de un capítulo en específico de su famosa obra "La teoría general del empleo, interés y el dinero". En él, Keynes plasma lo que podríamos llamar su línea de pensamiento sobre lo que es el mercado de valores y su influencia en la economía. El capítulo en cuestión es el 12: "El estado de las expectativas a largo plazo". El capítulo la verdad no tiene pérdida de principio a fin, y recomiendo su lectura ampliamente tanto a los que les interesan la economía, las finanzas y las inversiones en general.
Como muestra un botón (traducción libre de la versión en Inglés publicada en 2007): 
 "Podría suponerse que la competencia entre profesionales expertos, que poseen experiencia y juicio superiores a los del inversor promedio, corregiría los caprichos del particular ignorante que invierte por su cuenta. Sucede, sin embargo, que las energías y habilidades del inversor profesional están ocupadas en otra cosa. Ya que la mayoría de estos profesionales están, de hecho, preocupados no en hacer una mejor predicción sobre el retorno a largo plazo que producirá una inversión durante toda su vida, sino en predecir cambios en el precio de la acción a corto plazo un poco antes que el público en general.
Están preocupados no en lo que una inversión realmente vale para el inversor que la hace pensando en el largo plazo, sino en el precio que el mercado le asignará, bajo la influencia de la "psicología de masas", en tres meses o en un año."

Share/Bookmark

jueves, 13 de enero de 2011

¿Por qué invertir en bolsa hoy? (2011)

Voy a inaugurar el año con un post que ya va por el 3er año que publico, en donde comento un poco sobre la valoración del mercado. Y es muy importante destacar que hablaremos únicamente de la valoración del mercado. El valor del mercado sólo tiene sentido en el largo plazo, ya que en el corto el precio se puede desviar de forma significativa de lo que es su valor.
Estos posts sobre la valoración del mercado los inicié en Enero del 2009, cuando pensaba que era un momento estelar para entrar en el mercado. Aunque mi recomendación era para una inversión a largo plazo, la suerte quiso que el 2009 fuera un año excelente para la bolsa y espectacular para mi cartera.
En Enero de 2010 pensaba que sería un año mucho más difícil, el mercado estaba mucho más cerca de su "valor intrínseco" y sería mucho más difícil poder batir al mercado. En general estuve acertado en los comentarios, el 2010 fue un año decente en bolsa, con un rendimiento ligeramente por encima de su promedio de largo plazo.


Veamos los indicadores que estamos acostumbrados a usar:

- El coste de la deuda


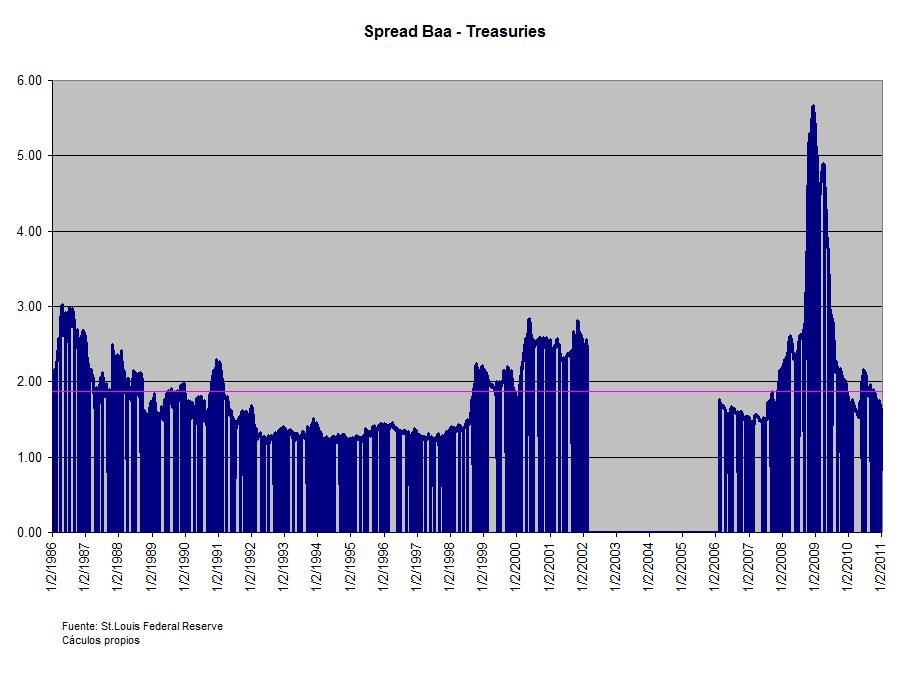
En el gráfico podemos ver que el spread entre los bonos corporativos y los bonos del Estado Norteamericano están a niveles muy cercanos a su promedio de largo plazo.

El trozo del gráfico en que aparece un hueco es el período en que el tesoro norteamericano dejó de emitir deuda a 30 años, aunque no es muy difícil inferir lo que pasó durante ese período.

- Coste del Equity:

Volvemos a usar la prima implícita de riesgo del mercado calculada por el profesor Damodaran.


Vemos cómo el dato es bastante interesante, ya que la prima implícita de riesgo  de mercado (en adelante IERP) está por encima de 5%, un valor que ha sido superado con anterioridad sólo 6 veces desde  1960. Esto nos puede indicar desde este punto de vista que el mercado está sub-valorado. Veamos el rendimiento del S&P500 el año siguiente al tener una lectura superior al 5% en esta prima de riesgo implícita.  


1974 - 29,96%

1977 - 8,20%

1978 - 7,45%

1979 - 27,99%

1980 - (10,11%)

1981 - 18,47%


Promedio: 13,16%

Vemos cómo en 5 de las 6 ocasiones el mercado al año siguiente tuvo un rendimiento positivo, y en tres de esos casos el rendimiento fue de doble dígito. Así que al menos usando este dato como indicador, las perspectivas tienen "buena pinta" para el 2011. Pero el problema con este indicador es que para su construción se usan las estimaciones de los analistas para los años venideros, y así pasamos a nuestro siguiente gráfico:


En este gráfico vemos como las previsiones de los analistas parecen ser un poco optimistas para el 2011 y 2012, en donde se obtendrían ganancias record para el S&P500 tanto en 2011 como en 2012.
Y creo que aquí está la clave, el mercado no termina de creerse esas previsiones, por lo que la prima de riesgo implícita del mercado nos está dando un valor superior a 5%.

En lo personal pienso que el mercado se encuentra muy cerca de su "fair value", por lo que espero que en el largo plazo el mercado obtendrá rendimientos cercanos al promedio histórico (7-10% de rendimiento promedio interanual). Pero por otro lado puede que sean los analistas los que tienen la razón, el 2011 y el 2012 serán años de ganancias record y si estas previsiones se cumplen probablemente el mercado estaría barato y es un buen momento para entrar.

Hay que aclarar que aunque de las últimas 5 de 6 veces que el IERP ha estado por encima de 5% el rendimiento promedio del mercado al año siguiente haya sido más que satisfactorio, no existe suficiente data para dar ningún veredicto estadístico a esto, sólo podemos sugerir que tiene "buena pinta".


Para los que siguen mi filosofía de invertir para el largo plazo buscando valor, no tengo duda que la inversión en bolsa es la mejor opción, así que mis amigos, ya saben dónde tengo mi dinero.

Post publicado simultáneamente en Blogger y Rankia
Share/Bookmark

miércoles, 10 de noviembre de 2010

Lo que pagamos al comprar un perfume

En estos días que nos acercamos a la navidad, y que las propagandas de televisión son monopolizadas por los juguetes y los perfumes, me pareció curioso el ver gráficamente lo que pagamos al comprar una botellita de un perfumen de 55 unidades monetarias.

Fuente: Interparfums 2007 annual report, cálculos propios

Vemos como la mayoría de nuestras 55 U.M. se van en pagar la botellita y su paquete, como bien diría un ex-directivo que conozco bien "packaging is everything!!". Entre 13-16 U.M. se van en pagar este coste y la razón de esto es que la botellita es un diseño exclusivo para ese perfume. Este es un buen negocio para la compañía que hace las botellitas, que logra obtener un buen margen por el diseño y confección de ellas (si te pica la curiosidad de quién las hace, en Europa el principal productor de estas botellitas es Saint Gobain).

Otro coste importante es el de publicidad, 10-13 U.M se van en pagar esos creativos anuncios navideños, vallas, etc. Podemos ver también el inusual margen bruto que tiene este tipo de productos. Por cada 1 U.M. que te gastas en hacer la fragancia, obtienes 5 U.M. de vuelta. Por supuesto, este dato visto de forma aislada no tiene sentido, pero creo que es de los pocos sectores en donde puedes vender un producto a 5 veces lo que te cuesta hacerlo.

Estos números son de una compañía que hace perfumes para otras marcas, de modo  que tiene que pagar Royalties a los dueños de las marcas por poder estampar el nombre de Carolina Herrera o de Adolfo Dominguez en la fragancia. De las 55 U.M. que gastamos en nuestro perfume, sólo 5 van a parar a las arcas de Carolina Herrera.

Así que la próxima vez que se compren un perfume, puede que se piensen 2 veces antes de tirar la botellita vacía a la basura.... les ha costado unas 14 U.M.
Share/Bookmark

domingo, 31 de octubre de 2010

Strange algorithms: reflexiones sobre el pasado 6 de Mayo (II)

El conocido "Flash Crash" del pasado 6 de Mayo del 2010 tiene un culpable oficial. Según la SEC todo es culpa de una gestora de fondos de Kansas llamada Waddell & Reed Financial. W&R hizo una orden de venta de 75.000 contratos de futuros mini S&P para cubrir a su cartera de acciones de posibles pérdidas. Se supone que esto unido al negativo sentimiento del mercado en esos meses por las dudas de solvencia en Europa, etc son los que ocasionaron el mini crash. El reporte del la SEC no nombra a W&R por ningún lado, pero posteriormente se pudo conocer que la firma que vendió los 75.000 contratos de mini S&P fue W&R.
Sin embargo, son varias las voces que critican el reporte de la SEC. Uno de ellos, es el del proveedor de data y precios de mercado Nanex.

En sus páginas, podemos ver un muy interesante gráfico donde nos presenta el volumen total de las operaciones realizadas ese día y las ejecutadas específicamente por W&R. Al ver el gráfico pareciera que W&R no tiene el papel de protagonismo en el flash crash que la SEC le quiere otorgar.:


Luego de todas las discusiones y demás deliberaciones sigo pensando lo mismo que antes, el flash crash es el resultado de usar TODOS los mismos algorithmos de compra y de ventas. Cuando todos hacen los mismo al mismo tiempo, esa es la definición de "crash". Share/Bookmark

viernes, 22 de octubre de 2010

De como Google paga 2,4% de impuestos.

Han leído bien, Google paga 2,4% por sus operaciones internacionales (operaciones fuera de Estados Unidos). Para lograrlo, usa lo que los abogados conocen como un "Doble irlandés" combinado con un "Sandwich Holandés", que aunque suene a menú de cafetería, el ahorro fiscal según algunos analistas le ha representado aproximadamente 30 mil millones de su actual capitalización bursátil.

Para comprender un poco mejor el proceso, nada como un bonito gráfico....
Share/Bookmark