lunes, 5 de abril de 2010

La vuelta de los IPO’s

Otro síntoma de una mayor “normalidad” en los mercados financieros es la vuelta de los IPO’s (Initial Public Offerings, o en Español oferta pública de acciones). Vemos en el gráfico de Bloomberg.com cómo desde finales del 2008 hasta principios del 2009 hubo una sequía total de IPO’s debido a los rídículos precios que otorgaba el mercado a las empresas en ese momento. Sin embargo, desde finales del 2009 se puede ver que gracias a la recuperación de la bolsa poco a poco este mercado se va animando.


Vemos que los niveles son todavía bastante modestos si los comparamos con los del 2007, cosa que en mi opinión es buena señal ya que existen varios estudios que señalan que los IPO's en promedio tienen un peor rendimiento que el mercado. Cierto que en muchas ocasiones las razones para un IPO son completamente válidas, como por ejemplo expansiones de la empresa que no serían prudentes de asumir con sólo deuda, pero en muchos otros casos un IPO no es más que la indicación de que el (los) dueño(s) de la empresa piensan que el mercado está pagando muy caro por las acciones de empresas comparables y lo que quieren es monetizar sus acciones.
Share/Bookmark

martes, 30 de marzo de 2010

Educación y economía

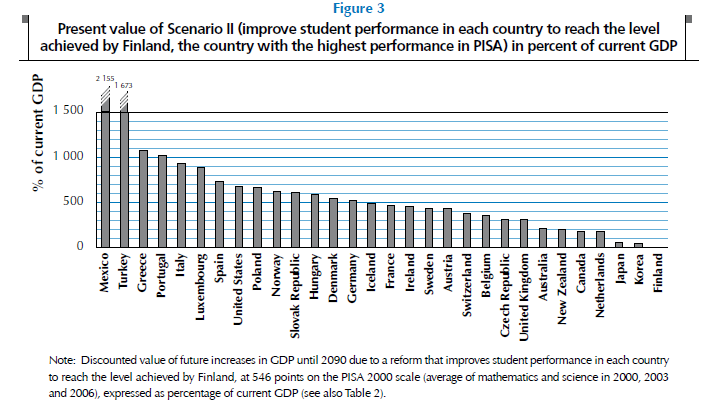
En un interesante estudio realizado por Rick Hanushek y Ludger Woessmann para la OECD, se nos muestra el impacto que podría tener en la economía de los países un aumento del nivel educativo de su población equiparándolo al nivel de Finlandia. Aunque este tipo de estudios siempre deben ser vistos con cautela ya que se sustentan en supuestos que difícilmente son representativos de la  realidad, es una buena manera  de ver gráficamente el impacto que puede tener en economías como la Mexicana o la Española (por nombrar sólo los países hispanoparlantes).


Vemos en el gráfico cómo el impacto sería simplemente sorprendente en México, en donde el valor presente de los incrementos del GDP hasta el 2090 representarían un 2155% del GDP actual. España obtendría un valor presente ligeramente superior al 700%.

Las reformas educativas normalmente están en la cola de la agenda política ya que sus beneficios sólo serán cosechados en el futuro y no tienen un impacto inmediato, una de las finalidades de este estudio es hacer ver el importante impacto que una reforma educativa tendría en la economía de un país.

Via: Economics One

Referencias:

- The High Cost of Low Educational Performance. The long run economic impact of improving PISA outcomes. Share/Bookmark

lunes, 22 de marzo de 2010

El fin de una era, la (cuasi) quiebra de Blockbuster

Aunque oficialmente todavía no está quebrada, a menos que “mejore su cash flow y reestructure su deuda” deberán acogerse a Chapter 11.
Blockbuster fue una tienda que sin duda ha dejado una impresión en mi vida. Recuerdo el paso cualitativo que significó la primera tienda Blockbuster cerca de donde yo vivía. Pasamos de alquilar las películas en un pequeño cuchitril de películas viejísimas y desgastadas a una tienda con películas nuevas, inmensa variedad, infinidad de complementos para ver tu película, un ambiente luminoso y espacioso, etc. Su estrategia de convertirse en “el más grande” le ofreció ventajas para obtener las películas a mejores precios, lo que a su vez podía trasladar al consumidor final con una mejor oferta. También tenía la ventaja de poder devolver las películas a cualquier hora gracias al “buzón” donde podías dejar las películas sin importar la hora del día en que se hiciera.
Sin embargo la revolución que está viviendo la industria del entretenimiento es vertiginosa, y Blockbuster es sólo una víctima más de un mundo que cambia más rápidamente de lo que puede cambiar un modelo de negocio. En esta ocasión ha sido Netflix quien ha dado la puntilla, pero si no hubiera sido ella hubiera sido el natural desenvolvimiento que está ocurriendo en la industria. Por ejemplo, ¿alguien me puede explicar hoy en día cuál es la utilidad que tiene una disquera? antes eran indispensables para masificar la música. Era muy costoso imprimir miles de LP’s, afrontar los importantes gastos en publicidad, tener acceso a un estudio de grabación, etc. Hoy en día, cualquiera puede hacer música en su casa con una calidad envidiada por cualquier estudio hace algunos años, distribuir la música por Internet tiene un coste mínimo que es asumible por cualquier banda, y páginas como MySpace han hecho que una banda se popularice sin necesidad de un esfuerzo publicitario.
La música, el cine, incluso los libros, toda la industria del entretenimiento está sufriendo cambios muy importantes, y esto ofrece oportunidades, y se cobra víctimas. Los intermediarios desaparecerán, los Blockbuster, las tiendas de música, las salas de cine, es un proceso que tomará más o menos tiempo, pero pasará. Los contenidos serán distribuidos directamente por sus  creadores, abaratando costes de manera importante. En las dinámicas económicas el valor está siempre desplazándose entre los empresarios, los trabajadores y los consumidores, pero a la larga, y recuerden esto, a la larga el valor siempre se desplaza hacia el consumidor.
Share/Bookmark

viernes, 12 de marzo de 2010

El estilo "Value" sirve para escoger acciones…. y países…..

Según esta noticia del FT.com, el último número del Credit Suisse Global Investment Returns Yearbook ha estudiado el rendimiento histórico de los productos de inversión basados en países (BRIC por ejemplo) y lo ha comparado con los estilos más comunes para seleccionar acciones. Según el estudio, al selecciona países un estilo “value” funciona mucho mejor que un estilo “growth”. Según la noticia, el mejor método para seleccionar países es escoger auquellos países que han sido castigados por el mercado o han sido desfavorecidos.

Otros resultados interesantes que muestra el artículo es que la historia del “decoupling” es cada vez menos cierta, y que la correlación entre países emergentes y países desarrollados es cada vez menor, hasta el punto que ya hoy en día es muy poco el beneficio que se gana al diversificar en un mercado emergente.
Otro dato curioso es que desde el año 1900 hasta el 2009 han encontrado que la correlación entre el GDP per cápita y el rendimiento del mercado de capitales del país ha sido negativa, esto apoya muchos otros estudios que demuestran que observar el GDP de un país para tratar de pronosticar el desenvolvimiento de su mercado de valores no sirve para nada. De hecho, según el estudio usando a 83 países, han encontrado que en el 99% de los casos los retornos de los mercados de capitales se pueden atribuir a factores diferentes a los cambios del PIB.

Así que cuando te vendan argumentos como “tienes que invertir en el país X, está creciendo 10% anualmente y bla bla bla” probablemente lo que tengas que hacer es invertir en ese otro país cuyo consumo ya ha caído un 15% y parece que está enterrado en el fango hasta las narices…..

Un saludo

Share/Bookmark

martes, 23 de febrero de 2010

Desmitificando dioses: El HHI


En el mundo de la inversión (y muy frecuentemente en el de la inversión en valor), se buscan empresas con posiciones dominantes en sus respectivas industrias que les garanticen buenos poderes de negociación. Esta posición aumenta la probabilidad de que la empresa obtenga buenos retornos sobre el capital invertido ya que puede “pasar precios” con mayor facilidad al mismo tiempo que puede obtener mejores condiciones por parte de sus proveedores. Estas son empresas prácticamente “soñadas” para aquellos que las encuentran.


El índice HHI (Herfindahl-Hirschman Index) es un índice que mide la fragmentación de una industria, el cálculo lo pueden ver en la explicación de Wikipedia (es bastante sencillo) y es un número que va de 0 a 1. Según Wikipedia, cuando este número es inferior a 0,01 la industria es altamente competitiva, si es menor a 0,1 la industria tiene baja concentración, de 0,1 a 0,18 indica una concentración moderada y superior a 0,18 indica una industria de alta concentración, es decir, con pocos participantes lo que los lleva atener una buena posición a la hora de negociar con sus proveedores y clientes. En el mundo de la inversión, buscas empresas en industrias con un alto HHI.


Es fácil encontrar en bancos de inversión y grandes gestoras baterías enteras de gente en prácticas (y no en prácticas) calculando índices HHI en las múltiples industrias que existen en el entorno económico para así buscar empresas en las que invertir.


En el mundo aficionado, esta obsesión por encontrar empresas con “moat” como llama Warren Buffett a aquellas empresas que tienen una “protección” y que son capaces de mantener sus márgenes en el tiempo es muy común entre los inversores “Value”. No es de extrañar, ya que uno de las palabras más citadas por este grupo de inversores son aquellas de “prefiero comprar una empresa maravillosa a un precio justo que una empresa normal a un precio maravilloso”. Pues bien, habría que ver lo que para Buffett es una empresa “maravillosa” y lo que es un precio “justo” sobre ella, pero si es una empresa en una industria altamente concentrada (con moat) a un precio justo (según CAPM) pues la verdad discrepo de esas palabras.


Puedo citar múltiples industrias con un alto HHI que son simplemente una bazofia como inversión, podemos empezar por la industria del automóvil, pasando por el duopolio (vaya HHI!!) conformado por Boeing y Airbus, nos podemos parar en las Telecoms, para luego seguir con las Aerolíneas y la lista sigue.


Analicemos un poco esto, las razones por las que pienso que invertir en compañías en industrias con alto HHI no es garantía de un buen retorno son básicamente dos:


- Un alto HHI no es garantía de un buen retorno sobre el capital. Existen industrias altamente concentradas en donde la competencia entre sus pocos participantes “no es racional”. Entran en guerras de precios que hunden los rendimientos sobre el capital invertido.


- Aparte de competencias irracionales entre los integrantes de una industria, sentémonos a pensar un momento lo que significa invertir en una empresa con potentes barreras de entrada. Estamos comprando una empresa cuyos márgenes son “más seguros”, ventas un poco más “predecibles", etc, si nos damos cuenta, estamos comprando empresas cuyos flujos de caja merecen una tasa de descuento menor, que el de empresas que están en industrias más competitivas. Es decir, sus múltiplos de valoración serán superiores (y merecido que lo tiene). Al traducir esto a “lenguaje CAPM” estamos comprando empresas con un “beta menor”, y su retorno esperado será menor que el del mercado.


Tomemos como ejemplo una de las compañías con más “Moat” que podemos encontrar en el mercado, el monstruo Medtronic. Esta compañía lider en “suministros médicos” a crecido sus ventas en más de 12% cada año durante los últimos 10 años, esto lo ha hecho con un márgen operativo (EBIT) superior al 30% en cada uno de los últimos 10 años, pagando un dividendo de forma consistente, en una industria de muy alto HHI y teniendo una posición dominante... en una palabra, “orgásmica”. Sin embargo, si compraste Medtronic hace 10 años, lo habrás hecho a un precio superior al que cotiza hoy en día. Cierto, los dividendos habrían amortizado el golpe y si comparamos su rendimiento con el S&P500, la verdad es que salimos mejor parados. Pero, ¿no esperarías un mejor rendimiento, al menos un rendimeinto positivo, de una empresa que ha obtenido los números antes mencionados durante los últimos 10 años?


Espero que no me malinterpreten, con esto no quiero decir que no se puedan encontrar empresas en industrias concentradas a buenos precios y con las que se puedan obtener rendimientos excepcionales, como tampoco quiero decir que no importa la calidad de la empresa siempre que el precio sea lo suficientemente barato, de hecho, hay empresas cotizando por debajo de su valor de liquidación de inventarios en las que yo no invertiría. Pero como regla general, hay que preguntarse al encontrar una de estas empresas “orgásmicas” si no eres el último en encontrarla, y si no estás pagando un precio excesivo por ella.


Como un caso no tiene ninguna validez, seamos un poco más rigurosos. En el estudio Industry Concentration and Average Stock Returns que toma como muestra a todo el universo de empresas cotizadas desde 1963 hasta el 2001, nos muestran cómo las acciones de empresas que pertenecen a Industrias con un alto HHI tienden a ofrecer menores rendimientos, incluso luego de corregir por factores como tamaño, Precio/Valor en Libros, momentum, entre otros factores de comprobada eficacia. De hecho, empresas que pertenecen a industrias “altamente competitivas” tienden a obtener un retorno 4% superior al de aquellas pertenecientes a Industrias con alto HHI.


Asi que a lo que por simple deducción lógica se puede llegar, es soportado también por un estudio empírico. Pero sigamos reflexionando sobre esto, y aquí puedo añadir un poco de mi experiencia profesional: Las compañías que tienen “la suerte” de estar en este tipo de industrias se vuelven “flojas”, su nivel de innovación baja. No olvidaré una de las reuniones que tuvimos un grupo de inversores con la directiva de Boeing, ante la pregunta sobre cuándo pensaban sacar la próxima generación de aviones, la respuesta fue “para qué, mira las ventas que estamos obteniendo con los que tenemos”, por supuesto, esto fue durante el boom de ventas del 2006 cuando para comprar un avión tenías que esperar como 5 años para que te lo entregaran. Pero si te detienes a pensar, tienen razón. Cuando tu competidor tiene un bajo nivel de innovación y te van a comprar los aviones de todas formas, ¿para qué incrementar el CAPEX y el R&D?. Y les garantizo que la actitud del lado de EADS no es nada diferente.


El estudio explica, que esta “falta de innovación” observada en estas industrias elimina riesgo en sus flujos de caja, lo que hace que merezcan una menor tasa de descuento.


Aparte de esto, hay que tener mucho cuidado con la variabilidad del HHI. Cierto, hay industrias con altas barreras de entrada que permanentemente se mantienen con altos HHI, pero hay otras industrias en donde el HHI es “cíclico”. Y me explico: existen industrias donde los niveles de rentabilidad son muy bajos, esta baja rentabilidad aleja a los nuevos inversores, y las empresas existenten en la industria tienden a consolidarse. A medida que hay una consolidación los márgenes suben (al igual que el HHI), sin embargo no existe una verdadera barrera de entrada (aunque los brokers que te las venden se las inventen, no saben los argumentos que he escuchado como barreras de entrada). Los altos márgenes atraen a nuevas empresas que se abren su hueco en la industria a través del precio, y los márgenes vuelven a bajar, dando inicio a un nuevo ciclo en la rentabilidad de la industria.


Otro buen ejemplo de una empresa en una industria con potentes barreras de entrada que se durmió en sus laurees es GM. No había nada mejor que ser GM en los 70, tenías una posición dominante en una industria oligopólica y con un alto crecimiento. Y se relajaron, otorgaron excesivos beneficios a sus trabajadores, bajaron su nivel de innovación, bajó su calidad, y bueno, todos nos sabemos el resto de la historia.


La moraleja que quiero transmitir es la siguiente: la calidad de la empresa y la industria en la que participa es muy importante, pero el precio que se paga por ella lo es más. Personalmente, prefiero invertir en una empresa “promedio” a un precio excelente, que en una empresa magnífica a full price.


Referencias:


  • How, Fewei and Robinson, David, 2006, Industry Concentration and Average Stock Returns, The Journal of Finance Volume 61 issue 4, 1927-1956
Share/Bookmark

miércoles, 17 de febrero de 2010

La tasa libre de riesgo


Un concepto básico en valoraciones es el de la tasa libre de riesgo. Como el mismo nombre la define, es aquella tasa de rendimiento que se obtiene al invertir en un activo financiero que no tiene riesgo de incumplir su pago.


En prácticamente cualquier estudio de valoración, conocer la tasa libre de riesgo es básico, ya que de ella depende la tasa de descuento que se aplicará a unos futuros flujos de caja. Normalmente se usa la tasa que pagan los bonos del Estado. ¿Es esto correcto?


Se usan los bonos del Estado ya que, se dice, un Estado en el peor de los casos sólo debe poner a funcionar la maquinita de imprimir billetes para pagar su deuda. Sin embargo ya se han dado varios casos en la historia en que el país ni pone a funcionar la maquinita de imprimir billetes, ni paga tampoco.

En Europa, tenemos una misma moneda, sin embargo la tasa que pagan cada uno de los diferentes gobiernos por sus bonos varía, y a veces, de forma significativa. Esto está justificado, asumiendo una total independencia del Banco Central Europeo, que no estaría dispuesto a imprimir billetes para pagar la deuda de ningún Estado. En estos momento se puede ver el extremo ejemplo de los bonos de Grecia que llegaron a cotizar con un diferencial superior a los 300 b.p. con respecto a los bonos Alemanes.


Entonces, ¿cuál es la tasa libre de riesgo?, pues la verdad, es que no se sabe. La tasa que ofrecen los bonos Alemanes es sin duda la más cercana a una tasa libre de riesgo, sin embargo la tasa real libre de riesgo está un poco por debajo de esta tasa.


Hay quien dice que para llegar a la tasa libre de riesgo, simplemente con restar el CDS (Credit Default Swap) a la tasa que ofrece el bono del País en cuestión, llegaríamos a la tasa libre de riesgo. Esto tiene un fundamento lógico, ya que un CDS es un “seguro” ante un posible impago en su deuda de cualquier Estado (en este caso) o compañía. Sin embargo esto tampoco es del todo cierto, ya que el CDS tiene un “counterparty risk” o “riesgo de contraparte” (pido disculpas si no se dice así, la verdad no conozco el término usado en Español). Es decir, un CDS contiene no sólo el riesgo de que el subyacente no pague, también recoje el riesgo de que el que lo emite no pague.


Todo esto es muy interesante académicamente, pero cómo se aplica en el mundo financiero. Pues como lo mencioné al principio, esto es básico en las valoraciones. Los descuentos de flujos de caja se deben hacer a una tasa libre de riesgo más una prima por riesgo. Calcular esa prima por riesgo ya es otra historia.

En el caso del modelo CAPM es importante conocer el Equity Risk Premium. La verdad no importa que se use el bono Alemán o el Griego siempre y cuando el Equity Risk premium esté ajustado al bono que se use como tasa libre de riesgo, es decir, un ERP con respecto a un bono Alemán tienen que ser superior a un ERP con respecto a un bono Griego ( o Español).
Así que ya saben, en esta vida lo único 100% seguro es una cosa, y no precisamente el negrito de la foto....
Share/Bookmark

martes, 9 de febrero de 2010

¿Que pasó con el efecto Enero?

Son varios los estudios que han corroborado la efectividad del efecto Enero, en donde, según la definición de Investopedia, se define como una subida general de la bolsa en Enero que ha venido precedida por una bajada general en Diciembre provocada por los inversores buscando contrarestar ganancias de capital, para ello venden valores que tienen pérdidas a finales de año.

Investopedia también dice que este efecto es más importante para las mid y small caps que para las large caps, y que este efecto ha venido decreciendo durante el tiempo debido a que el mercado ya conoce que existe, y actúa en consecuencia.


En mi opinión, hoy en día la principal causa del efecto enero no viene dada por los inversores individuales, sino por los institucionales. Y la razón es que los gestores institucionales activos son evaluados por su desempeño anual. Ya a finales de año, existe la tendencia de los gestores a “cerrar el año”, es decir, el gestor que está ganando dinero tiende a asegurar su “outperformance” que ha obtenido durante el año, y el que está perdiendo dinero también tiende a cerrarlo para que “el año no termine peor de lo que ya va”, de este modo, a finales de año lo que se puede observar es que mucho dinero se mueva fuera de las acciones que están “fuera de los índices”, es decir, small y mid caps, a compañías que componen los principales índices de referencia. Es por esto que no me sorprenda para nada que este efecto se produzca con mayor fuerza entre las Mid y Small que entre las Large caps.


Sin embargo, este año, no sólo no ha habido efecto enero, sino que lo observado en el mercado ha sido exactamente lo contrario:


Durante Diciembre del 2009 no sólo subió la bolsa, sino que las Small y Mid Caps subieron muy por encima que sus hermanas mayores las Large Caps.


Y para terminar, en Enero baja la bolsa, con un peor comportamiento de las Small y mis Caps que el de las Large Caps. En resumen, este año ha pasado exactamente lo contrario de lo que pronostica este estudiado efecto.


¿Será que ya todo el mundo lo conoce y ya no tiene efectividad?, o ¿habrá sido por las especiales características del mercado de este año en donde estamos todavía heridos de la "gran recesión"?.


Yo nunca sigo este tipo de "patrones", pero este efecto es tan famoso que como anécdota me parece curioso ver su desempeño año tras año.

Share/Bookmark