domingo, 1 de agosto de 2010

En Estados Unidos eres dueño de lo que compras, en Europa no tanto…

Me refiero a dos sentencias que han salido curiosamente más o menos al mismo tiempo. En la primera una decisión Federal a permitido a los usuarios de los Iphones a hacer el “jailbreaking”, es decir, se permite modificar el software que traen los Iphones con el objeto de que el aparato permita instalar programas que vengan no sólo del Itunes (es decir, aprobados por Apple), sino que también se puedan instalar los de desarrolladores independientes y no independientes que no quieran pasar por las especificaciones que impone Apple a los que quieran vender software para su Iphone.
Por el otro lado tenemos un fallo del tribunal de la Haya en Holanda en donde se sentencia como ilegal el modificar el chip de los Nintendo DS que le permite correr software "no aprobado" por Nintendo.
Cierto que en ambos casos existen diferencias en el uso final que se le hace a la modificación, siendo el caso del Iphone una verdadera “liberación” para los desarrolladores de software para no tener que pasar por las exigencias que impone Apple. En el caso del Nintendo el uso que se da principalmente es para poder comprar juegos piratas y jugarlos en el Nintendo. Sin embargo, la sentencia Europea me parece una intromisión en la propiedad privada. Si yo me compro un aparato electrónico, o lo que sea, es mi derecho hacer las modificaciones que me de la gana en el objeto que me he comprado. Si me compro una silla y la mutilo para usarla de estantería ese es problema mio, y el que hizo la silla no tiene derecho a venir a decirme “hey, que eso es para sentarse, no para que pongas libros”. Lo que es ilegal es la compra de software pirata, las modificaciones que yo le quiera hacer a mi nintendo, o Iphone, o silla, o lo que sea que me haya comprado es (o debería ser) problema mio.

Post publicado simultáneamente en mis Blogs de Rankia y de Blogger.
Share/Bookmark

martes, 27 de julio de 2010

Mayor riesgo–mayor rendimiento? parece que no….

Este fundamento financiero, sobre los que están construidas prácticamente la totalidad de la teoría financiera moderna, pareciera que no se sostiene empíricamente. En un estudio de Robert Haugen titulado “Commonality in the Determinants of Expected Stock Returns” se encuentra que aquellas acciones que tienen una menor desviación estándar son las que a la larga obtienen un mejor rendimiento. Sus estudios los ha aplicado llevando portafolios con una metodología “Quant” en donde aplica los resultados de sus estudios.
Por supuesto, la forma de aplicar los resultados de estos estudios no es comprando 3 o 4 acciones con una desviación estándar baja. Este estudio ha sido hecho con miles de acciones y sólo en portafolios con miles de acciones es que funcionaría.

Podemos ver una breve explicación de sus hallazgos en el vídeo que les presento a continuación:


Aunque el estilo “quant” esta muy alejado de lo que yo uso como metodología de inversión, me parecen interesantes estos estudios en donde se ve que las bases sobre las que están elaboradas las teorías de portafolio modernas son mucho más endebles de lo que la mayoría de la gente cree. Es por esto que el sentido común es el mejor marco teórico a la hora de hacer inversiones.
Share/Bookmark

lunes, 26 de julio de 2010

El lenguaje y su influencia en nuestro pensamiento

Recomiendo a mis lectores que dominen el Inglés el interesante artículo del Wall Street Journal titulado Lost In Translation .

En resumen, el artículo habla sobre un estudio en donde se muestra la influencia que tiene un leaguaje en los procesos mentales o la forma como pensamos. De modo que los Rusos. por ejemplo, son mejores distinguiendo diferentes tonalidades de azul ya que tienen más palabras para nombrar estas tonalidades. O cómo el lenguaje de algunas tribus indígenas, en donde las referencias espaciales son relativas en lugar de absolutas, son mucho mejores a la hora de orientarse (no dicen a la derecha, dicen al este u oeste).

Sin embargo el debate es: si el lenguaje no es más que un invento humano hecho para transmitir las ideas, y el lenguaje es un reflejo de la sociedad que lo ha producido. ¿No es más probable que sea el modo de pensar lo que originó la estructura de un lenguaje y no al contrario?.

Aprovecho el tema para dar mi punto de vista sobre las diferencias idiomáticas: un idioma es un instrumento para transmitir ideas, y cuando no sirve para eso pues no sirve para nada. Si fuera por mi, todo el mundo hablaría en esperanto.
Share/Bookmark

viernes, 2 de julio de 2010

¿Habrá que seguir al monstruo?

Un curioso y nuevo indicador es el Monster Employment Index (MEI). Este indicador publicado por la empresa Monster Inc. es un índice que nos indica la actividad contratadora tanto del portal Monster como de otros importantes portales on-line de contrataciones. El desenvolvimiento del índice desde el 2004 comparado al porcentaje de desempleo en los estados Unidos lo vemos a continuación:
  
Haciendo un poco de análisis, podemos ver como el índice iba subiendo (la escala está invertida para compararla con la tasa de desempleo) hasta el año 2007. Esto es explicado por el crecimiento de la economía Norteamericana durante este período y se puede inferir que también hubo un crecimiento por una mayor adopción de los métodos “on-line” para publicar nuevas oportunidades de trabajo.
Luego el índice empezó a bajar a partir de finales del 2007, de manera prácticamente coincidente con la subida del desempleo en los Estados Unidos (aunque se observa cierto adelanto). La verdad el dato es un poco sorprendente ya que lo intuitivo (especialmente desde un punto de vista Europeo), es que las contrataciones bajen y luego empiece a subir el desempleo (asumiendo que las empresas primero dejarían de contratar y si la crisis se profundiza se empezaría a echar gente). Sin embargo este dato nos dice mucho sobre la capacidad que tiene los Estados unidos de cambiar rápidamente de un estado de “expansión” a uno de contracción”, en donde cuando apenas empiezan a asomarse las primeras señales de enfriamiento las empresas son capaces de reajustar sus plantillas rápidamente.
Vemos cómo el índice ha empezado a subir con fuerza a partir de Febrero de este año (2010) mientras el desempleo se mantiene bastante elevado (9,5%). Buscándole cierta explicación a este dato, se podría argumentar que existe un “lag” o retraso desde el momento en que ofrecen una plaza de trabajo hasta el momento en que se hace una contratación exitosa de varias semanas (meses?).
Veremos si el índice viene a ser un buen "leading indicator" de hacia dónde se dirige el índice de desempleo en los Estados Unidos y su economía.
Share/Bookmark

miércoles, 9 de junio de 2010

Esta oliendo mal, las cosas van mejor....

En este enlace de Bloomberg.com nos indican la correlación que tiene el transporte por tren de varios productos con la economía de los Estados Unidos. Se muestra como, por ejemplo, el transporte de metales tiene una alta correlación con el funcionamiento de la economía norteamericana y por el contrario el transporte de comida tiene una correlación mucho menor (cosa que tiene sentido, ya que en general uno come vaya bien o mal la economía). Lo sorprendente es que el componente con una mayor correlación es el transporte de la basura, que según la página, ofrece una correlación del 82,4% y que en estos dos últimos meses ha crecido un 45% con respecto al año anterior. Si esta estadística se mantiene podremos ver un importante incremento del GDP Norteamericano para el el segundo cuarto de este año.
Así que ya saben, para ver cómo va la economía nada mejor que ver los contenedores....
Share/Bookmark

lunes, 10 de mayo de 2010

Strange algorithms: reflexiones sobre el pasado 6 de Mayo

Estoy seguro que todos los lectores son conocedores de los eventos del pasado 6 de Mayo cuando una ola de órdenes electrónicas envió a los principales índices de bolsa Norteamericanos a bajar cerca de los dobles dígitos en cuestión de minutos. Esto es lo que pasa cuando la mayoría de las operaciones de bolsa son hechas por ordenadores que más o menos tienen los mismos algoritmos.
La pregunta es, ¿se deben tomar medidas para que este tipo de cosas no vuelva a ocurrir?, son varios los que están proponiendo medidas como los conocidos "Circuit Breakers" en donde el mercado se suspende al caer un X%, entre otras medidas.
Pudimos ver cómo valores de reconocida solidez cotizaron con importantes descuentos durante unos pocos minutos (¿segundos?). Para los que cazamos gangas, la respuesta es obvia: No a los "circuit breakers" u otras medidas para "ralentizar" el trading durante períodos de pánico.
La comparación que un lector de Benjamin Graham haría (y con razón) es que si vas al mercado, y de un día para otro ves que los tomates están a mitad de precio, esto no es una mala noticia, por el contrario es una muy buena noticia. Pues con el mercado de valores es igual, si durante unos minutos ves que Procter and Gamble está más de un 25% más barata ¡vaya suerte, a comprar P&G!.
He leído que las operaciones hechas durante cierto período de tiempo fueron "canceladas", es decir, si tuviste la suerte de encontrarte un ordenador estúpido que te vendió accenture a 1 céntimo , pues resulta que tu compra fue cancelada. Así es nuestro mundo, si la cagas tú te jodes, si la caga el ordenador también te jodes.

Todos aquellos que usan como argumento cosas como "los ahorros de los pensionistas", o "estabilidad del sistema" o vaya usted a saber, sufren la enfermedad (muy común) de confundir precio con valor. Se olvidan que una acción no es un papel que sube y baja en un ticker, es una empresa que opera con una mayor o menor rentabilidad. Por más que Procter caiga a 1$ por acción, la gente va a seguir comprando sus pañales, detergentes, shampoos, afeitadoras, perfumes, y un largo etcétera de productos.

La ineficiencia en los mercados ha existido y existirá siempre (espero). La diferencia hoy en día es que la ineficiencia ya no sólo viene de la mano de la euforia o pánico de las personas, ahora también viene de la euforia o pánico de las máquinas.
Lo único que espero, es que los genios que programan estas máquinas, entre sus algoritmos de compras y ventas, no se les ocurra programarles las 3 leyes de Asimov, no vaya a ser que un día se les ocurra eliminarnos.
Share/Bookmark

martes, 13 de abril de 2010

Valoración del mercado, ¿acaso importa?

Veo en muchos blogs tanto de habla inglesa como de habla hispana estadísticas, opiniones y discuciones sobre si el mercado está barato o si está caro. De entrada doy mi opinión sobre este aspecto, cosa que ya comenté en el post por qué invertir en bolsa hoy 2, en donde mencionaba algunas de las razones por las que pensaba que el mercado está muy cerca de lo que podríamos llamar “fair value”, pero, ¿acaso importa que esté caro, barato o en “Fair Value”?.
Pues para el típico “trader”, cuyo horizontre de inversión es de unos pocos días, que el mercado esté barato o caro le debe dar exactamente igual. El mercado nunca corregirá sus desviaciones en un plazo tan corto, por lo que tener esta información le es totalmente irrelevante.
Por otro lado tenemos a los inversores a muy largo plazo (30 años o más), en este grupo se encuentran los planes de pensiones e inversores particulares que se toman su inversión en bolsa de una forma pasiva, comprando bien sea un ETF o una cartera de valores sólidos y de reconocido prestigio y “echándose a dormir” en ellos. Para ellos, la verdad, el timing es poco relevante, normalmente las aportaciones de estos inversores son escalonadas (aportaciones mensuales por ejemplo), lo que los lleva a suavizar los "picos y valles" de valoración de la bolsa ya que no hacen todo el aporte en un momento específico. Para estos horizontes tan largos de inversión la bolsa normalmente oferece de forma bastante regular su promedio de 7-10% interanual.

Entre estos dos grupos tenemos a un bastante amplio número de aficionados y profesionales que invertimos en bolsa de una forma “activa”, que tratamos de mejorar el resultado que se pudiera obtener tan sólo con un ETF y echándose a dormir. Nuestros horizontes de inversión son más largos que los del trader, pero no tan largos como los del “buy and hold” que se hace con una cartera y la matiene por siempre.
Para nosotros es importante evitar las excesivas sobrevaloraciones, aunque creo que estos picos de vaoración “cantan”. La del 2000 era obvia, la del 2007 no tanto aunque habían varios indicios que apuntaban a ello. De todos modos, como la historia ha demostrado, si invertiste en el pico del 2007 hoy estarías perdiendo dinero, pero el resultado estaría dentro de los parámetros de riesgo que tiene la bolsa, que tiene una desviación estándar de sus rendimeintos aproximadamente del 20%.

En lo personal creo que mirar si la bolsa está cara o está barata puede tener algún valor sólamente cuando estamos viendo valores extremos, como las sobrevaloraciones del 2000 o las subvaloraciones de finales del 2008-principios del 2009. En ese momento escribí mi post ¿Por qué invertr en bolsa hoy?, y animaba a invertir en ella porque pensaba que era uno de esos momentos de una extrema desviación, y con un cierto margen de seguridad podía animar a cualquier lector, lego o no, a invertir en bolsa con una visión de largo plazo (3 años o más).
Si me hubieran preguntado a principios del 2009, cuando escribí el post, si pensaba que la bolsa estaría por arriba de los niveles de ese momento en los próximos tres años, pues hubiera dicho “probablemente sí”.  Pero si a día de hoy me hacen la misma pregunta, mi respuesta es un rotundo “no lo sé”, y dentro de 5 años “no lo sé”, y si me obligaran a mojarme para los próximos 10 años, mi respuesta sería de nuevo un “no lo sé”.
Muchoa dirán, pero ¿cómo va a estar la bolsa a los niveles actuales dentro de 10 años?, esto perfectamente se lo pudieron haber preguntado algunos inversores en el 2000, por supuesto se salvaron los que no estaban embriagados con las constantes subidas y vieron el momento con cabeza fría ya que como ya he dicho, lo del 2000 “cantaba”.  Cuando el múltiplo de valoración promedio del S&P500 es del 12x-15x (dependiendo del tiempo en que lo midamos), el que en el 2000 haya llegado cási a 50x pues como que canta un poco. Pero es que hay veces que “no canta” y en donde de todos modos se puede obtener un rendimiento de 0% en 10 años.
Ubiquémonos a finales de 1968, el índice S&P500 tenía un multiplicador de 18x, un poco por encima del promedio pero nada alarmante, de hecho el S&P500 se ha mantenido por encima de 18x más del 30% del tiempo desde 1936 hasta nuestros días. Resulta que si compraste el S&P500 por esas fechas tuviste que soportar 10 años en un movimiento lateral del mercado hasta que al fin retomara la senda alcista a partir de principios de los 80.
Hay que entender lo que pasó en los 70 para saber si de verdad un escenario de “10 años en el congelador” es repetible. Y lo que pasó durante esa etapa tiene un nombre: inflación. La inflación es muy mala para la bolsa fundamentalmente por dos razones:
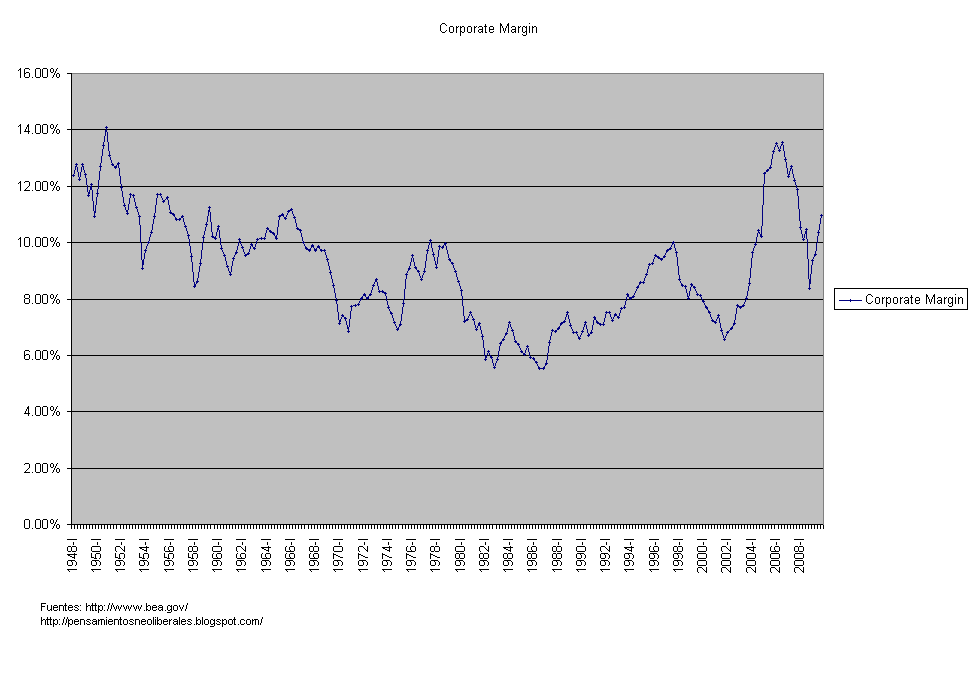
1- La primera es que las ganancias de las empresas se comprimen: en industrias competitivas (como lo son la mayoría), una inflación galopante es sinónimo de márgenes reducidos, esto es así porque las compañías no son capaces de trasladar sus aumentos de costes a sus clientes a la misma velocidad. Esto repercute en la cuenta de resultados en donde los márgenes operativos se comprimen.
2- Las valoraciones sufren ya que la tasa de descuento aumenta. Si el precio de un valor hoy es el descuento de sus flujos de caja futuros, cuando hay mucha inflación aplicarás una tasa de descuento mayor ya que los dólares de mañana pueden comprar muchas menos cosas que los de hoy. El argumento en contra es que se supone (en teoría) que los aumentos de precios (y cash flows) que puedes obtener compensan esa inflación, por lo que el efecto total sería cero. Pero en la práctica esto no es así, repito que no se pueden transladar los costes en su totalidad a los clientes. El mercado no es tonto (es neurótico, pero no tonto) y en este tipo de ambientes inflacionarios otorga un múltiplo de valoración inferior a las ganancias actuales para tomar en cuenta esta tasa de descuento superior.
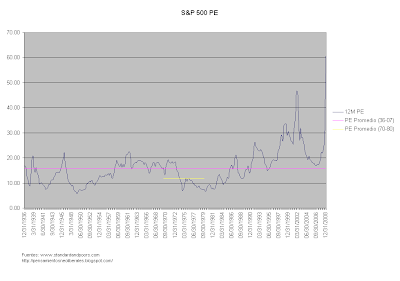
Así que lo que obtenemos es un “double whammy” como dicen los gringos, primero unas ganancias reducidas por no poder trasladar los costes, y sobre unas ganancias reducidas tenemos un múltiplo de valoración menor. El resultado: la bolsa en el congelador.

Pero, ¿es factible un escenario como el de finales de los 60 en los Estados Unidos?, pues factible es. Acabamos de atravesar una de las peores crisis de liquidez de la historia y para combatirla la reserva federal ha impreso más billetes que el total que había impreso desde su creación hace más de 100 años. El efecto no ha sido inflacionario (todavía), porque todo ese dinero lo tienen depositados los bancos en la reserva federal porque les están pagando un interés sobre ellos (antes no se pagaban intereses sobre las reservas excedentarias) para una explicación un poco más profunda de estos temas creo que mi post el arte de inyectar liquidez es bastante didáctico.


El gráfico que nos viene via Econbrowser (un blog que me encanta) es en mi opinión aterrador. Lo que tenemos en verde claro es una masa de base monetaria esperando entrar a la economía. Recordemos que la base monetaria es el dinero en su mínima expresión, una ves que 1 dolar de la base monetaria entra en la economía se transforma en muchísimos más dolares limitado sólo por la formulita del multiplicador del dinero. El potencial efecto inflacionista que tienen estas reservas es inmenso, y Bernanke se enfrenta ante una situación nunca antes vivida por ningún banco central en su historia. No sé qué tan efectivo pueda ser Bernanke en contener el potencial efecto inflacionario que tienen esas reservas en el pasivo de la reserva federal. Lo que sí tengo claro es que veremos tasas de interés muy altas en un futuro no muy lejano, ya veremos cuánto le cuesta a Benny contener la bola de nieve.

Todo este rollo es para decir en definitiva que no sé nada, que en mi opinión cualquier esfuerzo de valorar el mercado y pronosticas sus niveles en los próximos 3, 5 o 10 años es simplemente inútil. Para los que estamos 100% en bolsa pues volvemos al principio, el que tenga un horizonte de inversión superior a los 30 años debe seguir haciendo lo que hace hasta ahora, dormir en su ETF o en sus valores seguros; el trader de corto plazo debe seguir con su trading, y los que estamos en medio seguir tratando de batir al mercado, aunque probablemente buscar empresas con “facilidad para pasar precios” cobre una mayor importancia en un futuro no muy lejano...
Share/Bookmark